
السودان في توقعات صندوق النقد الدولي.. قراءة في الأرقام وانتقادات حادة من خبراء
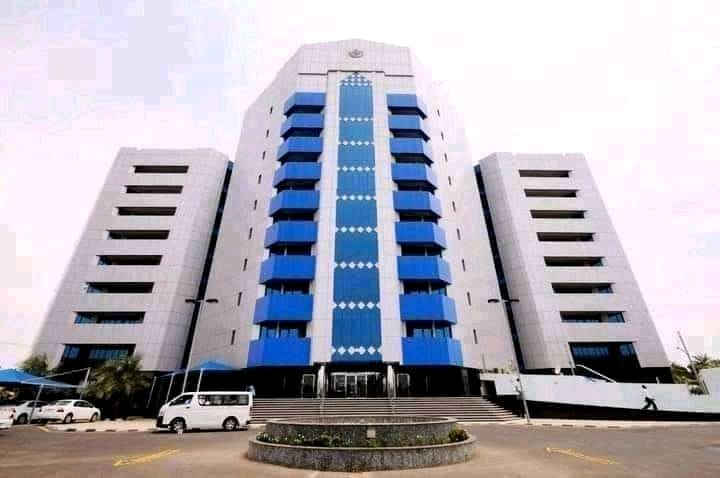
بنك السودان المركزي- المصدر: منصة الناطق الرسمي حكومة جمهورية السودان
أمستردام: السبت 24 أكتوبر 2026م: راديو دبنقا
تقرير: سليمان سري
أصدر صندوق النقد الدولي تقريره تحت عنوان “آفاق الاقتصاد العالمي” في أكتوبر 2026م، متوقعاً تباطؤ النمو العالمي إلى 3.1% في عام 2026 قبل أن يتعافى إلى 3.4% في عام 2027.
وتوقع الصندوق أن يسجل معدل النمو الاقتصادي في السودان نسبة 7% لعام 2026م (مقارنة بالتقديرات السابقة التي كانت عند 0.7%)، كما يُتوقع تسارع النمو الاقتصادي لعام 2027م ليصل إلى 15%.
بينما انخفضت توقعات التضخم لعام 2026 لتستقر عند 41.3% بعد أن كانت التقديرات السابقة تشير إلى 75.1%.
ورأى صندوق النقد الدولي أن السودان يظل في صدارة الدول التي تعاني من عبء الدين الحكومي، حيث تبلغ نسبة الدين العام إلى الناتج المحلي الإجمالي نحو 334.4% في بيانات عام 2026 (أو بنسبة 169.1% وفقاً لبعض التقديرات التفصيلية لعبء الدين العام).
ارتدادات بعد انكماش:
ويرى الخبير المالي والمصرفي عمر سيد أحمد في هذا الصدد، استناداً إلى الجداول والملاحق الإحصائية في تقريري آفاق الاقتصاد العالمي (أبريل 2026 وأكتوبر 2026م)، أن توقعات صندوق النقد الدولي للسودان، كما ترد في جداول التقريرين، تُظهر ارتداداً محتملاً بعد انكماش حاد، لكنها لا تثبت أن الاقتصاد عاد إلى مستواه السابق للحرب، ولا أن التعافي أصبح واسعاً ومستداماً.
ويقول في حديثه لـ”راديو دبنقا”: “فمعدلات النمو المرتفعة بعد انكماش كبير تعكس جزئياً استئناف نشاط متوقف من قاعدة منخفضة، ويظل الحكم على التعافي مرتبطاً بمستوى الناتج والإنتاج وفرص العمل ودخول الأسر، لا بمعدل النمو وحده”.
ويشير سيد أحمد إلى أن التقريرين لا يتضمنان تحليلاً سردياً عن السودان؛ فأرقامه ترد في الجداول والملاحق الإحصائية، والسلاسل التاريخية وجداول التوثيق والملاحظة القُطرية من إصدار أبريل وحده.
ويؤكد أن التوقعات تبرز مفارقة بين النمو المرتفع والبطالة الشديدة (نحو 59.5% في 2026) والتضخم المرتفع وعجز الحساب الجاري، ويقول: “لذلك ينبغي قراءة هذه المؤشرات معاً، لا استخدام رقم النمو منفرداً دليلاً على تحسن المعيشة”.
من أين تأتي أرقام الصندوق:
ويعتقد الخبير المصرفي والمالي عمر سيد أحمد أن قاعدة بيانات آفاق الاقتصاد العالمي (WEO) تنشر بيانات تاريخية وتقديرات وتوقعات للناتج والنمو والتضخم والبطالة والمالية العامة والتجارة والحساب الجاري.
ويؤكد أن الوكالات الإحصائية الوطنية هي المزوّد النهائي للبيانات التاريخية، بينما يجمع خبراء الصندوق هذه البيانات ويضعون التوقعات استناداً إلى افتراضات خاصة بكل بلد، وقد تكون مراجعات البيانات كبيرة أحياناً.
ويقول سيد أحمد: في حالة السودان، تبيّن جداول التوثيق في الملحق الإحصائي لإصدار أبريل 2026 أن آخر بيانات فعلية للحسابات القومية تعود إلى 2019، وللمالية العامة وميزان المدفوعات إلى 2021. وتابع قائلاً: “هذا يعني أن أرقام السنوات اللاحقة، ومنها سنوات الحرب، تقديرات وتوقعات لا قياس مباشر للنشاط الاقتصادي”، معتبراً أن الحرب عطّلت الإحصاءات والإنتاج والأسواق، فتزداد هذه الأرقام اعتماداً على بيانات غير مكتملة وعلى الافتراضات.
تفسير لقفزة النمو:
بحسب الملحق 1.1.4 في الإصدارين، كما يرى الخبير المصرفي عمر سيد أحمد، رُفع توقع نمو 2026 من 0.7% في أبريل إلى 7.0% في أكتوبر، ويقول: رُفع توقع نمو 2027 من 8.1% إلى 15.0%، بينما خُفّض نمو 2025 من 3.2% إلى 0.0%.
ويعتقد بأن هذا النمط يتسق مع إزاحة موعد الارتداد المتوقع أكثر مما يتسق مع تحسن في الأساس، ويقول: لم ترد في الملف المتاح من أكتوبر ملاحظة قُطرية تشرح هذه المراجعة، فالملحق الإحصائي لأكتوبر منشور على الإنترنت فقط.
ويقول الخبير المصرفي: أما الملاحظة القُطرية عن السودان في الملحق الإحصائي لإصدار أبريل فتنص على أن التوقعات مبنية على افتراض انتهاء النزاع الجاري بنهاية 2026 وبدء إعادة الانخراط والإعمار بعد ذلك بوقت قصير. وتابع: “فالتوقعات مشروطة بتوقف القتال، وليست قراءة للاتجاه الحالي”.
ويرى سيد أحمد أن أثر القاعدة المنخفضة مهم. وأضاف: فإذا اعتُبر ناتج 2022 = 100، يصبح الناتج نحو 79% في 2023 ونحو 61% في 2024 وفق سلاسل الملحق الإحصائي لإصدار أبريل. ويقول: بعد نمو 2026 بنسبة 7% يبلغ نحو 65%، وبعد نمو 2027 بنسبة 15% نحو 75%. ويضيف: أي أن النمو المتوقع لا يعيد حتى ثلاثة أرباع المستوى السابق للحرب، ولاستعادة مستوى 2022 من قاعدة 2024 يلزم نمو تراكمي يقارب 65%.
ويشير إلى أن الفصل الثالث يقول في إصدار أبريل، المخصص للنزاعات -في إطار عام لا يخص السودان تحديداً-، ويعتقد أن التعافي الاقتصادي بعد الحروب بطيء وغير متساوٍ ومشروط باستمرار السلام. وتابع قائلاً: “فعندما يستمر السلام يرتفع الناتج بنحو 3.9% بعد خمس سنوات من انتهاء النزاع، ولا يُسترد إلا نحو نصف الخسارة المرصودة بعد خمس سنوات من بدئه”.
ويقول: يرتبط الاستقرار الكلي، أي تضخم منخفض ومستقر وسعر صرف حقيقي مستقر، بتعافٍ أقوى. وبالمقارنة مع هذا النمط، يبدو نمو بنسبة 15% افتراضاً قوياً بشأن ارتداد النشاط وتحسن الظروف.
ويضيف: يحتاج تقييم التعافي إلى مؤشرات مستقلة، مثل الإنتاج الزراعي والصناعي، والكهرباء والنقل، والصادرات والاستثمار والتشغيل ودخل الأسر، إضافة إلى مستوى الناتج لا نسبة نموه السنوية فقط.
انخفاض التضخم وصعوبات المعيشة:
ويشير الخبير المصرفي والمالي عمر سيد أحمد إلى أن التضخم هو معدل ارتفاع الأسعار، وليس مستوى الأسعار أو القوة الشرائية. ويقول في حديثه لـ”راديو دبنقا”: إنَّ توقع الصندوق لعام 2026 هو 41.3%، مقابل 99.9% في 2025 (الملحق 1.1.4، أكتوبر)، وقد خُفّض من 75.1% في إصدار أبريل. وتابع: هذا يعني أن الأسعار يُتوقع أن ترتفع بوتيرة أبطأ، لا أن تنخفض. ويتوقع الصندوق نفسه أن يعاود التضخم الارتفاع إلى 50.9% في 2027، فهو لا يعتبر التباطؤ مستداماً.
ويشير إلى أن هذه التوقعات قد تتأثر بعوامل مثل تمويل العجز، والطلب، وتوافر السلع والواردات، وسعر الصرف، وطريقة قياس الأسعار وتغطيتها. ويرى أنه لا تكفي الأرقام وحدها لتحديد وزن كل عامل في حالة السودان، كما قد لا تعكس سلة الأسعار الرسمية تكاليف المعيشة في كل المناطق، مع تفاوت الأوضاع وتكاليف النقل وتوسع الأسواق غير الرسمية.
ويعتقد سيد أحمد أن البطالة المرتفعة تتسق مع ضعف الإنتاج والدخول، لكنها لا تثبت وحدها سبب تباطؤ التضخم. ويقول: كذلك لا يؤدي اتساع عجز الحساب الجاري، من 8.6% من الناتج في 2025 إلى 14.6% في 2026 و13.0% في 2027، بالضرورة إلى ارتفاع فوري في الأسعار. ويضيف: فأثره يعتمد على تمويل العجز وتوافر العملة الأجنبية وسعر الصرف والقيود على الاستيراد، لكنه قد يزيد مخاطر نقص الواردات والضغط على العملة لاحقاً.
مخاطر طباعة النقود:
يشير الخبير المالي والمصرفي عمر سيد أحمد إلى أن عجز الحساب الجاري يختلف عن عجز الموازنة، وإن كان أحدهما قد يؤثر على الآخر. ويقول: فعلى مستوى الاقتصاد، يمكن تمويل عجز الحساب الجاري بتدفقات رأس المال والتمويل الخارجي، أو باستخدام الاحتياطيات، أو بتراكم المتأخرات، أو بتعديل الواردات وسعر الصرف. وقد تشمل التدفقات التحويلات والاستثمار والاقتراض والتجارة غير الرسمية، لكن صعوبة قياس بعض التدفقات غير المسجلة تزيد عدم اليقين في تقدير العجز ومصادر تمويله.
أما تمويل الحكومة من البنك المركزي، كما يرى سيد أحمد، فيتعلق عجز الموازنة به، وقد يؤدي إلى زيادة السيولة والضغط على سعر الصرف والأسعار، خصوصاً إذا لم يقابله نمو في الإنتاج أو طلب فعلي على العملة المحلية.
ويحذر من أنه إذا استمر نقص التمويل الخارجي بالتزامن مع تمويل نقدي للعجز المالي، يرتفع خطر تدهور الجنيه وزيادة التضخم، لكن هذا ليس نتيجة آلية لرقم عجز الحساب الجاري وحده.
الفاقد الاقتصادي:
يرى الخبير المصرفي والمالي عمر سيد أحمد أنه لا يمكن تقدير الفاقد التراكمي بدقة من نسب الانكماش السنوية وحدها، من دون سلسلة متسقة للناتج الحقيقي وسنة أساس واضحة، والتحقق من أن التقديرات لم تُراجع لاحقاً.
ويقول: للتوضيح فقط، إذا افترضنا أن انكماش الناتج بنسبة 20.8% في 2023 و23.4% في 2024 متتابع على السلسلة نفسها (وفق أرقام أبريل لهذين العامين)، يكون الحساب: . أي إن الناتج ينخفض بنحو 39.3% مقارنةً بمستوى 2022 وفق هذا الافتراض.
ويعتقد سيد أحمد أنه إذا طُبّق نمو 2026 المتوقع في أكتوبر (7%) على هذا المسار، يبقى الناتج نحو 35% دون مستوى 2022. ويقول: إنَّ هذه حسابات توضيحية مشروطة، وليست تقديراً مستقلاً للخسارة الفعلية، كما أنها تقيس الناتج المسجَّل فقط ولا تلتقط فقدان رأس المال المادي والبشري ولا النزوح، ويضيف بأنه قد يخفي معدل نمو موجب ارتداداً جزئياً من مستوى منخفض جداً.
انتقادات لتقرير الصندوق:
من جهته، انتقد المدير العام السابق لسلطة تنظيم أسواق المال في السودان، الدكتور شوقي عزمي محمود، تقرير آفاق الاقتصاد العالمي لشهر أكتوبر 2026 الذي صدر من صندوق النقد الدولي، ويرى أنه أظهر بيانات مضللة إذا لم تُقرأ مع الواقع الذي يعيشه السودان حالياً.
ويقول عزمي في حديثه لـ”راديو دبنقا”: “فمثلاً، التضخم حالياً ارتفع بصورة هائلة نتيجة لارتفاع أسعار السلع الأساسية التي يحسب منها مؤشر نسب التضخم، ولا يمكننا أن نقول إن نسب التضخم حالياً 41.3% بينما كانت في ذات الفترة من العام السابق 100%، وكنا نتوقع في الصندوق أن تكون 75% إلا أنها حالياً عند 41.3%”.
ويرى أن القراءة بمعزل عن الواقع توضح كأنما هناك تحسناً في نسب التضخم، بينما النسب الحالية التي تبلغ 41.3% تعني أن الزيادة في الأسعار حالياً أبطأ من الزيادة في الأسعار في نفس الفترة من العام السابق.
ويشير إلى أن هذا التباطؤ أمر طبيعي لأن سعر التكلفة للأسعار يرتبط ارتباطاً وثيقاً بسعر الصرف الذي انخفضت فيه العملة المحلية بحوالي 80% من قيمتها.
ويقول: كذلك الانكماش هو أمر طبيعي لاستمرار الحرب وخروج مناطق إنتاجية من المساهمة في دعم الاقتصاد، وخروج كثير من السلع عبر حدود دول الجوار التي لا تتعامل بنظام مصرفي واضح المعالم، وقد تدخل فيه أحياناً أنظمة المقايضة القديمة التي تعني عدم توسيط العملات الأجنبية بشكل مصرفي معروف.
ويضيف: كذلك حتمية استمرار الحرب أدت إلى توقف النشاط الصناعي والزراعي والرعوي في كثير من مناطق النزاع المسلح، وأثرت بصورة كاملة في ارتفاع نسب البطالة وبالتالي في الناتج المحلي.
عموماً، تكون الإحصائيات في ظل سيادة اقتصاد الحرب، كما يرى عزمي، مؤشرات قابلة للتذبذب بصورة كبيرة، ولا توضح حال الناس ولا تمكن من قراءة المستقبل بصورة واضحة، ويعتقد بأن السودان بحدوده الكاملة يمتلك كل المقومات التي تجعل منه بلداً متطوراً إذا توفرت الإرادة الوطنية لأبنائه.
بيانات حكومية:
ويقول المدير العام السابق لسلطة تنظيم أسواق المال في السودان، الدكتور شوقي عزمي محمود: عادة ما يجمع صندوق النقد الدولي بياناته المالية والاقتصادية في الدول التي تخضع لهيمنته والدول الأعضاء من البيانات والإحصائيات التي تصدر من الجهات الحكومية والبنوك المركزية، حيث تلزم اتفاقية صندوق النقد الدولي الدول الأعضاء بتقديم معلومات وإحصاءات دورية عن أوضاعها الاقتصادية والمالية.
ويرى أنه في ظل الظروف العادية هناك تواجد لبعثات منهم لمتابعة الأداء الاقتصادي ومدى التزام الدول ببرنامجهم الموضوع، والذي عادة يُسمى برنامج الإصلاح الاقتصادي ويعتمد بصورة كبيرة على تعويم سعر الصرف، وتحرير التجارة، ورفع الدعم، وزيادة الضرائب. ويقول: لتحقيق ذلك يقومون بزيارات ميدانية للمؤسسات المالية كالبنوك المركزية ووزارات المالية لجمع البيانات وقياس مدى الالتزام بمعاييرهم.
حساب معدلات النمو:
يشير المدير السابق لسلطة تنظيم أسواق المال في السودان د. شوقي عزمي إلى أن صندوق النقد الدولي يحسب الزيادة في معدلات النمو بالارتفاع المستمر في حجم السلع والخدمات التي ينتجها الاقتصاد في دولة ما، ويقول: يقاس عادة عبر زيادة الناتج المحلي الإجمالي أو ما يُعرف بـ (GDP). وفي حالة السودان، يكون من الطبيعي أن هناك نمواً بعد أن توقفت معدلات النمو عند درجة الصفر، فقد توقفت كافة مناحي الحياة وتعطلت نتيجة اندلاع الحرب.
ويقول في حديثه لـ”راديو دبنقا”: عليه، بالتأكيد، أي عودة للحياة لبعض الولايات يترتب عليها نشاط اقتصادي يؤثر إيجاباً على معدلات النمو، خاصة وأن احتساب هذا النمو مرتبط بالمقارنة بالعام السابق. وتابع: “نحن نأمل أن تعود كل الولايات السودانية إلى دورة الإنتاج لتحقيق طفرة في النمو الاقتصادي”.
ويعتقد الخبير الاقتصادي شوقي عزمي أن الدولة السودانية مواجهة بتحديات كبيرة لتوفير التمويل اللازم لتسيير دولاب العمل، بجانب متطلبات الحرب التي لا زالت مستعرة في بعض الولايات.
ويقول: لذا من الضروري أن تخرج الدولة من النمط التقليدي الذي يعتمد على جيب المواطن والاتاوات والرسوم العالية لمواطن أنهكته الحرب، ويجب أن تلجأ الدولة إلى الأساليب الحديثة مثل صناعة الأوراق المالية وتصكيك الذهب حتى لا تضطر إلى بيعه، وتحويل مشاريع التنمية بالموازنة إلى وحدات مستقلة ذات طابع استثماري تُموّل عبر صناديق استثمارية.
ويوصي عزمي بضرورة أن تراجع السياسات الائتمانية بحيث تكون الأولوية للصناعات التحويلية لتقليص الاستيراد، مع دخول الدولة عبر وحداتها التنفيذية في وضع ضوابط صارمة للتسعير، ويضيف: حيث اتضح جلياً أن التنافس في السودان لا يكون بجودة السلع أو تخفيض قيمتها بقدر ما هو تنافس لشراء العملات الأجنبية وتحميل المواطن فاتورتها.
خلل بنيوي:
من جانبه، يعتقد خبير في ديوان المراجعة العامة أنه لا يمكن الاعتماد على بيانات الحكومة في تقارير صندوق النقد الدولي كونها غير صحيحة، ويؤكد أن الخلل البنيوي الهيكلي والإداري والفساد المالي والإداري في مؤسسات الدولة يرجع السبب فيه إلى وزارة العدل، والنائب العام، والمراجع العام، وديوان شؤون الخدمة العامة.
ويقول في حديثه لـ”راديو دبنقا” -مشترطاً عدم الكشف عن هويته التزاماً- بأن هذه المؤسسات مسحت معالم المؤسسية في القطاع العام، ويضيف: عليه، تعددت مراكز اتخاذ القرار في المؤسسة الواحدة، وبذلك يغيب مبدأ المحاسبة لشاغلي المناصب العامة.
ويشدد بالقول: لاحظ حتى المراجع العام أتى بغير المتوقع، وعمل على إبراز وجه المراجعة العامة في القطاع الخاص الذي تحكمه قوانين ولوائح داخلية خاصة، وهو قطاع منظم ولا يمكن الخروج على هذه القوانين لأنها تضعه خارج قطاع العمل المصرفي.
ويؤكد على أن جرائم هذه البنوك دائماً ما تتمثل في غسيل الأموال ومصادر الأموال المشبوهة، وتوجيه الأموال لقنوات محددة بغرض المضاربة في التجارة الممنوعة التي تؤدي إلى الاضطراب في سوق العملة.
ويلفت إلى أن الملاحظ هو أن المراجع العام غض الطرف أو تحدث بصورة خجولة في رفع تقرير آخر عن أداء مؤسسات القطاع العام أو المؤسسات العامة للدولة، ويقول: وهنا مربط الفرس ومكمن الفساد، وهذا إيحاء على أنه يعمل على إزالة التشوهات والفساد وإخراج تقرير بصورة مقبولة تسكت الشعب، رغم أن الشعب مبدئياً يعلم أن المراجع العام متواطئ في هذا الملف، لأنه درجت العادة أن يكون التقرير موحداً يشمل القطاع العام والخاص معاً.
ويؤكد على أن تقارير صندوق النقد الدولي التي تعتمد على التقارير والبيانات الحكومية لن تكون ذات مصداقية ومطابقة للواقع طالما أنها ليست حقيقية، وبيانات الحكومة لا تتوفر فيها الشفافية وغير معنية بمكافحة الفساد وتعزيز المحاسبة، ويساهم في هذا التضليل وتعزيز الفساد ديوان المراجعة العامة الذي لا يعمل بصفة مستقلة عن السلطة الحاكمة.
 and then